 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
2026年8月14日 | 云糖网 yntw.com
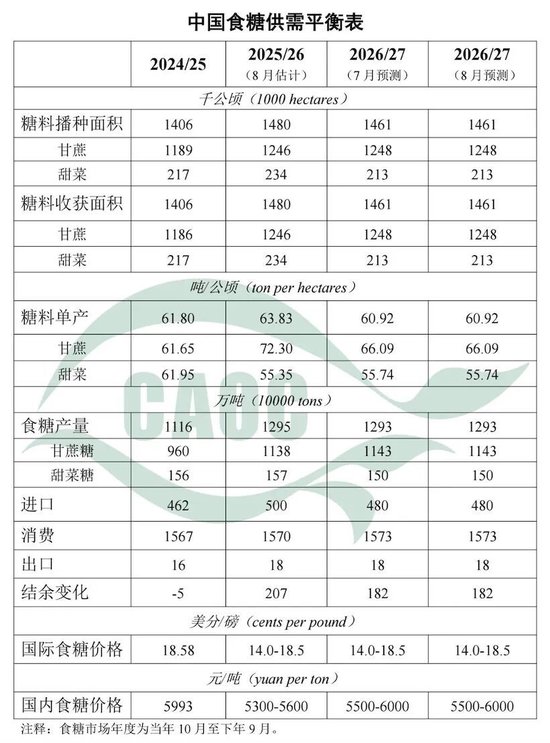
农业农村部市场预警专家委员会8月12日发布了最新的中国食糖供需形势分析。
(注:2026/27年度8月预测与7月预测 完全一致,所有指标均未调整,说明近期供需格局判断稳定,无新增变量。)
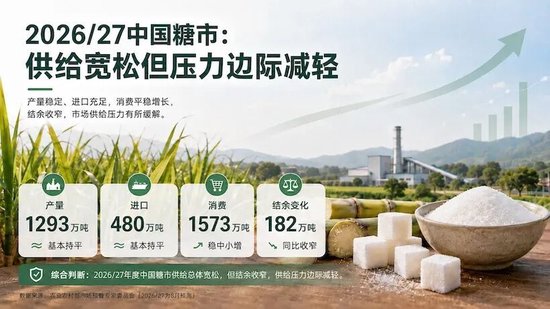
平衡表显示,2026/27市场年度中国食糖产量预计为1293万吨,与2025/26年度预计的1295万吨基本持平;进口量预计为480万吨,同比减少20万吨;消费量预计为1573万吨,仅增加3万吨。
整体来看,新年度国内糖市仍将维持较为宽松的供需格局,但相比2025/26年度,供应压力已有所减轻。
国产糖继续维持高位
2024/25年度中国食糖产量为1116万吨,2025/26年度预计大幅增加至1295万吨,增幅约16%。进入2026/27年度,产量预计仅小幅下降2万吨至1293万吨。
这意味着,国产糖可能连续两个榨季维持在1290万吨左右的高位。
从结构来看,2026/27年度甘蔗糖预计为1143万吨,较上一年度增加5万吨;甜菜糖则由157万吨下降至150万吨。
种植面积方面,全国糖料播种面积预计由1480千公顷降至1461千公顷,其中甘蔗面积基本稳定,甜菜面积由234千公顷下降至213千公顷,降幅接近9%。
因此,新年度面积下降主要来自甜菜产区。
值得注意的是,表中预计2026/27年度甘蔗单产由72.30吨/公顷下降至66.09吨/公顷,但甘蔗糖产量却由1138万吨增加至1143万吨。这可能意味着预测中对甘蔗糖分、出糖率或工业产糖率作出了较高假设,这一数据后续值得继续观察。
进口下降,但480万吨仍是较大规模
2026/27年度食糖进口量预计为480万吨,较2025/26年度减少20万吨。
在国产糖连续维持高产的背景下,进口需求有所下降符合逻辑。
不过,480万吨依然是较大的进口规模,说明即使国产糖接近1300万吨,国内市场仍然需要进口糖补充供应和调节市场。
目前国内糖价已跌至成本线下方,需要关注的是后期进口数量是否会有调整。
消费增长几乎停滞
需求端可能是这张表中更值得关注的信号。
2024/25年度中国食糖消费量为1567万吨,2025/26年度预计1570万吨,2026/27年度仅进一步增加至1573万吨。
也就是说,新年度消费同比仅增长3万吨,增幅不足0.2%。
这反映出国内传统食糖消费增长仍然偏弱。
在需求难以明显扩张的情况下,未来国内糖市能否收紧,更多取决于国产糖产量、进口节奏和库存去化,而不是消费快速增长。
新年度仍将新增结余182万吨
按照供需平衡表计算:
1293万吨产量 + 480万吨进口 - 1573万吨消费 - 18万吨出口 = 182万吨。
因此,表中的“结余变化182万吨”不是期末库存,而是意味着2026/27年度供应仍比消费及出口多出182万吨。
2025/26年度新增结余预计为207万吨,因此新年度虽然仍然宽松,但新增结余减少25万吨,说明供应压力较上一年度有所缓解。
供给仍宽松,国内糖价预期却上调
一个比较值得关注的变化是价格预测。
2025/26年度国内食糖价格预计为5300—5600元/吨,2026/27年度提高至5500—6000元/吨。
与此同时,国际糖价预测仍维持在14.0—18.5美分/磅。
也就是说,预测机构虽然认为国内糖市仍有较大结余,但同时判断国内糖价运行中枢可能上移。
这背后可能反映出几个因素:进口量下降、年度新增结余收窄,以及糖料收购价格和制糖成本对糖价底部形成支撑。
综合来看,2026/27年度国内糖市暂时看不到明显短缺,“国产糖高产、消费低增长、进口仍较高” 仍是基本格局。
但与2025/26年度相比,新增供应压力正在下降。
未来真正决定国内糖价能否达到预期的5500-6000元/吨,可能不是1293万吨这个产量数字本身,而是库存去化速度、进口节奏以及国内制糖成本变化。
注:本文数据源自农业农村部市场预警专家委员会,个人观点,仅供参考,云糖网首发,欢迎留言交流指正。
新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:李铁民
永华证券提示:文章来自网络,不代表本站观点。